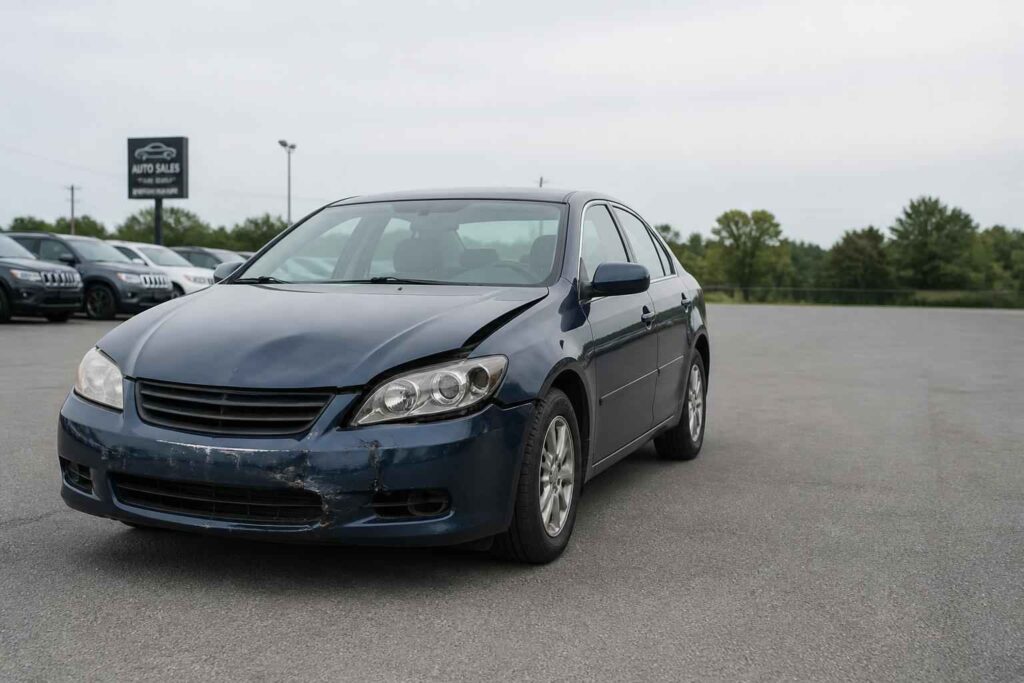
Sprzedaż uszkodzonego pojazdu po kolizji, wypadku albo szkodzie całkowitej wymaga czegoś więcej niż znalezienia nabywcy. Trzeba ocenić, czy naprawa ma sens, rzetelnie opisać stan auta, przygotować właściwą umowę i dopilnować obowiązków wobec ubezpieczyciela oraz wydziału komunikacji. Pominięcie jednego z tych etapów może oznaczać nie tylko niższą cenę, lecz także spór o wady, problemy z OC albo wezwania dotyczące mandatu wystawionego już po transakcji.
Poniżej znajduje się praktyczny plan dla właściciela auta powypadkowego. Uwzględnia sprzedaż prywatną, skup, stację demontażu, kwestie rękojmi, podatek PCC, historię pojazdu VIN oraz działania, które warto wykonać w dniu sprzedaży i w kolejnych tygodniach.
Czy sprzedaż uszkodzonego pojazdu jest zgodna z prawem?
Tak. Sam fakt, że samochód jest uszkodzony, nie zakazuje jego sprzedaży. Legalność transakcji zależy jednak od tego, czy sprzedający prawidłowo informuje o stanie technicznym pojazdu i nie przedstawia auta jako sprawnego, bezwypadkowego lub gotowego do jazdy, jeśli nie ma ku temu podstaw.
Uszkodzenia trzeba ujawnić przed zawarciem umowy. Dotyczy to zarówno widocznych zniszczeń, jak i informacji o naprawach, zalaniu, ingerencji w elementy konstrukcyjne, problemach z silnikiem, układem hamulcowym czy systemami bezpieczeństwa. Jeżeli sprzedający wie o usterce i celowo ją przemilcza, kupujący może próbować dochodzić roszczeń z tytułu rękojmi. W praktyce nie wystarczy ogólny zapis „auto uszkodzone”. Taki opis może być zbyt nieprecyzyjny, gdy samochód ma dodatkowe, nieujawnione wady.
Przy sprzedaży prywatnej rękojmia co do zasady obowiązuje przez dwa lata od wydania pojazdu. Strony mogą ją ograniczyć albo wyłączyć, ale takie postanowienie nie chroni sprzedawcy, który podstępnie zataił wadę. Nie odpowiada się natomiast za usterkę, o której kupujący wiedział w chwili zawarcia umowy. Dlatego ważne jest nie tylko samo poinformowanie nabywcy, lecz także możliwość późniejszego wykazania, co dokładnie wiedział przed podpisaniem dokumentów.
Najbezpieczniejsze rozwiązanie to połączenie szczegółowego opisu w umowie, zdjęć wykonanych przed sprzedażą oraz potwierdzenia, że kupujący oglądał samochód i miał możliwość przeprowadzenia oględzin lub badania w wybranym warsztacie. Nie oznacza to przeniesienia na nabywcę odpowiedzialności za wszystko. Oznacza jednak uporządkowanie dowodów i ograniczenie ryzyka sporu o to, czy dana wada była ukryta.
Najważniejsza zasada: nie wpisuj do umowy wyłącznie „pojazd powypadkowy” albo „stan znany kupującemu”. Wymień konkretne uszkodzenia, brakujące elementy, komunikaty na desce rozdzielczej i informacje o tym, czy auto może samodzielnie poruszać się po drodze. Ogólnik utrudnia obronę, gdy po transakcji pojawi się roszczenie dotyczące konkretnej, nieopisanej usterki.
Jeśli samochód nie ma ważnego badania technicznego lub jego uszkodzenia mogą zagrażać bezpieczeństwu, nie należy pozwalać kupującemu na jazdę nim na kołach. Lepszym rozwiązaniem jest transport na lawecie. Ocena, czy pojazd jest bezpieczny do ruchu, należy do uprawnionego diagnosty lub specjalisty, a nie do sprzedającego kierującego się wyłącznie tym, że auto nadal odpala.
Naprawa czy sprzedaż – jak podjąć decyzję?
Decyzję warto oprzeć na pełnym rachunku, a nie na samej cenie części. Podstawowe porównanie wygląda tak: przewidywany koszt naprawy należy zestawić z wartością sprawnego auta po naprawie, a następnie odjąć spadek wartości wynikający z historii kolizyjnej i doliczyć koszty dodatkowe. Należą do nich między innymi diagnostyka, transport, badanie techniczne, przechowanie pojazdu, samochód zastępczy, robocizna oraz ryzyko ujawnienia kolejnych usterek.
Przykładowo, jeśli naprawa pochłonie kwotę zbliżoną do wartości rynkowej sprawnego egzemplarza, nie oznacza to automatycznie, że inwestycja się zwróci. Auto po poważnej kolizji może być trudniejsze do odsprzedaży, a jego historia pozostanie widoczna w dokumentacji i bazach informacji o pojeździe. Trzeba również uwzględnić, że kosztorys ubezpieczyciela nie zawsze odpowiada realnej cenie naprawy w wybranym warsztacie.
Szkoda całkowita jest pojęciem używanym przede wszystkim w rozliczeniach ubezpieczeniowych. Nie oznacza automatycznie, że samochód jest prawnie niesprzedawalny ani że nie wolno go naprawiać. W określonych przypadkach naprawa może być technicznie możliwa, ale ekonomicznie nieuzasadniona. Z kolei przy poważnym uszkodzeniu konstrukcji lub systemów bezpieczeństwa priorytetem powinno być bezpieczeństwo, a nie próba maksymalnego podniesienia ceny.
Sprzedaż w stanie uszkodzonym zwykle jest rozsądniejsza, gdy właściciel nie ma środków na naprawę, nie może zweryfikować jej zakresu, auto ma wysokie ryzyko usterek wtórnych albo przewidywana wartość po naprawie nie daje odpowiedniej nadwyżki. Naprawa może mieć sens, gdy uszkodzenia są ograniczone, samochód ma dobrą historię, a kosztorys został potwierdzony przez niezależny warsztat.
Warto poprosić o co najmniej dwie kalkulacje i sprawdzić ceny kilku porównywalnych samochodów. Nie należy jednak traktować ogłoszeń jako dowodu rzeczywistej wartości — cena ofertowa może różnić się od transakcyjnej. Jeśli różnica między optymistyczną wartością po naprawie a ceną sprzedaży auta uszkodzonego jest niewielka, szybkie i przejrzyste zbycie może ograniczyć ryzyko oraz zamrożenie pieniędzy.
Jak przygotować uszkodzone auto do sprzedaży?
Dobre przygotowanie nie polega na maskowaniu śladów kolizji. Chodzi o zebranie informacji, które pozwolą kupującemu podjąć świadomą decyzję. Przed wystawieniem ogłoszenia ustal numer VIN, przebieg, datę pierwszej rejestracji, status badania technicznego, stan polisy OC oraz zakres szkody. Przygotuj także dowód rejestracyjny, kartę pojazdu, jeśli została wydana, komplet kluczyków i dokumenty dotyczące napraw lub likwidacji szkody.
Historia pojazdu VIN może pomóc uporządkować informacje o wcześniejszych zdarzeniach, przebiegu i badaniach technicznych. Nie zastępuje jednak oględzin. Raport może nie zawierać wszystkich szkód, zwłaszcza tych likwidowanych prywatnie. Jeśli korzystasz z takiego dokumentu, zachowaj jego kopię i przekaż ją nabywcy jako załącznik albo element dokumentacji transakcji.
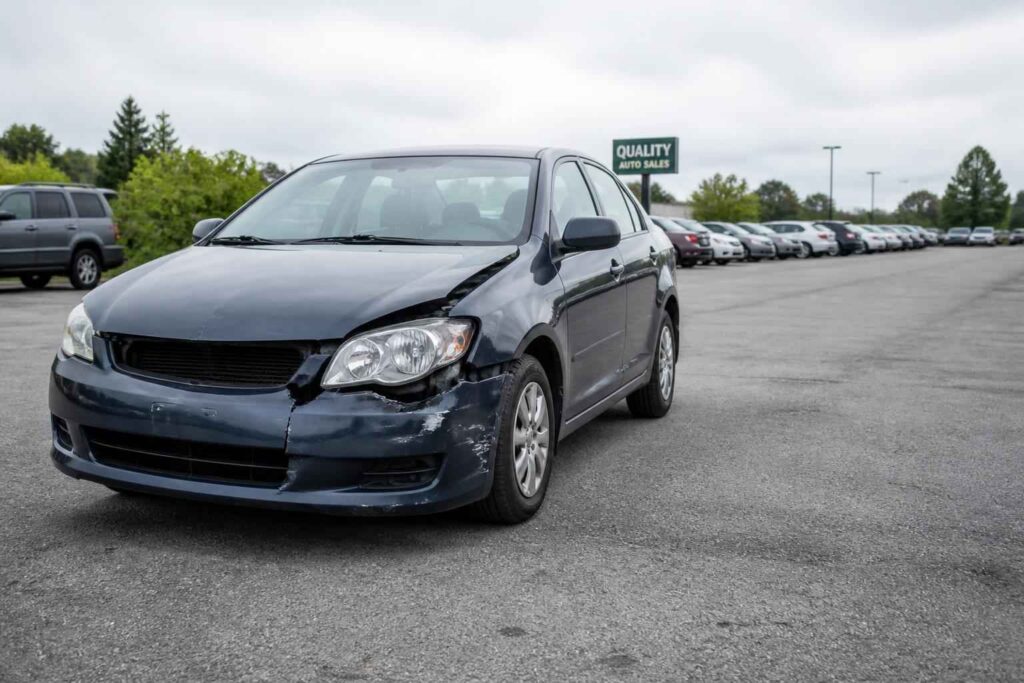
Zdjęcia powinny pokazywać całe auto, każdy uszkodzony element, wnętrze, komorę silnika, licznik, opony, podwozie — o ile można je bezpiecznie sfotografować — oraz ewentualne komunikaty na desce rozdzielczej. Warto wykonać fotografie przed przemieszczeniem samochodu i zachować oryginalne pliki z datą. Jeżeli uszkodzenia zmieniają się podczas demontażu lub transportu, zrób dodatkową dokumentację.
Ogłoszenie powinno od razu informować, że chodzi o auto powypadkowe lub uszkodzone. Podaj, czy pojazd odpala, czy jest kompletny, czy ma ważne OC i badanie techniczne oraz czy można nim legalnie poruszać się po drodze. Unikaj zwrotów typu „drobna szkoda”, jeśli nie masz profesjonalnego potwierdzenia. Lepiej napisać „uszkodzony przód, wystrzelone poduszki, brak możliwości oceny układu chłodzenia” niż pozostawić nabywcę z niejasnym opisem.
Wycena uszkodzonego auta bez rzeczoznawcy jest możliwa, ale wymaga ostrożności. Najpierw sprawdź ceny sprawnych egzemplarzy o podobnym roczniku, silniku, wyposażeniu i przebiegu. Następnie oszacuj koszt doprowadzenia pojazdu do stanu używalności, dodaj rezerwę na nieujawnione usterki i uwzględnij utratę wartości po wypadku. Drugim punktem odniesienia są oferty podobnych aut uszkodzonych, lecz trzeba porównywać zakres zniszczeń, kompletność i dokumenty. Rzeczoznawca jest wart rozważenia przy sporze z ubezpieczycielem, poważnym uszkodzeniu konstrukcji lub dużej różnicy między ofertami.
Przed oględzinami usuń z samochodu prywatne rzeczy, przygotuj dokumenty i zapewnij bezpieczny dostęp do pojazdu. Nie uruchamiaj auta tylko po to, aby zrobić lepsze wrażenie, jeśli nie wiesz, czy jest to bezpieczne. Jeśli samochód stoi w miejscu, z którego nie można go odebrać bez specjalistycznego transportu, zaznacz to w ogłoszeniu.
- Przygotuj dokumenty pojazdu, numer VIN, kluczyki i informacje o ubezpieczeniu.
- Zrób zdjęcia przed sprzedażą i opisz wszystkie znane uszkodzenia oraz braki.
- Porównaj kilka ofert sprawnych i uszkodzonych egzemplarzy, zamiast przyjmować pierwszą wycenę.
- Ustal z nabywcą sposób oględzin, transportu i przekazania dokumentów.
Praktyczne informacje o procesie zbywania uszkodzonych samochodów można znaleźć także w materiałach DAVE INVEST, traktując je jako dodatkowe źródło do porównania różnych sposobów sprzedaży.
Gdzie sprzedać uszkodzone auto?
| Kanał sprzedaży | Cena | Szybkość i formalności |
|---|---|---|
| Sprzedaż prywatna | Zwykle największa możliwość negocjacji | Wolniej; więcej kontaktów i obowiązków po stronie sprzedającego |
| Skup aut | Zwykle niższa niż przy sprzedaży bezpośredniej | Szybka wycena, odbiór i ograniczona liczba formalności |
| Stacja demontażu | Zależna od masy, kompletności i wartości części | Właściwa dla auta nienadającego się do naprawy; potrzebne dokumenty |
| Aukcja lub pośrednik online | Może zwiększyć zasięg i konkurencję ofert | Więcej zapytań, konieczność dokładnego opisu i weryfikacji kupującego |
Sprzedaż prywatna może przynieść najlepszą cenę, szczególnie gdy auto jest kompletne, ma udokumentowaną szkodę i nadaje się do naprawy. Wymaga jednak czasu, odpowiadania na pytania, organizacji oględzin oraz samodzielnego dopilnowania umowy i zgłoszeń. To dobry kanał dla osoby, która potrafi rzetelnie opisać samochód i nie potrzebuje pieniędzy natychmiast.
Skup aut sprawdza się, gdy liczy się szybkość, odbiór lawetą albo ograniczenie formalności. Trzeba liczyć się z tym, że przedsiębiorca uwzględni koszt transportu, ryzyko naprawy, marżę i dalszej odsprzedaży. Przed przyjęciem oferty porównaj co najmniej kilka propozycji i ustal, czy podana kwota jest ostateczna, czy może zostać zmieniona po oględzinach.
Stacja demontażu jest właściwym kierunkiem, gdy pojazd jest niekompletny, poważnie uszkodzony albo naprawa byłaby niebezpieczna i ekonomicznie nieracjonalna. Wybierz legalnie działającą stację, która wystawia dokument potwierdzający przyjęcie pojazdu. Samo oddanie auta przypadkowej osobie „na części” może nie zamknąć obowiązków związanych z rejestracją i ubezpieczeniem.
Aukcja internetowa lub pośrednictwo może zwiększyć liczbę potencjalnych nabywców, ale nie zwalnia z odpowiedzialności za opis. Pomoc ubezpieczyciela przy szkodzie całkowitej bywa wygodna, jednak ofertę warto porównać z samodzielną sprzedażą. Najniższa liczba formalności nie zawsze oznacza najlepszy wynik finansowy, a najwyższa cena ofertowa może oznaczać długie oczekiwanie i więcej ryzyka.
Umowa kupna-sprzedaży uszkodzonego pojazdu – co musi zawierać?
Umowa kupna-sprzedaży uszkodzonego pojazdu powinna pozwalać osobie trzeciej odtworzyć przebieg transakcji. Wpisz pełne dane sprzedającego i kupującego, adresy, numery dokumentów tożsamości oraz informację, kto jest właścicielem samochodu. Przy współwłasności podpisy powinny złożyć wszystkie osoby uprawnione albo pełnomocnik z odpowiednim umocowaniem.
Dokładnie oznacz auto: marka, model, rok produkcji, numer rejestracyjny, numer VIN, przebieg, pojemność i rodzaj silnika. Dodaj cenę, walutę, sposób zapłaty oraz moment wydania pojazdu. Przy płatności przelewem zachowaj potwierdzenie. Przy gotówce warto wpisać, że sprzedający otrzymał całą uzgodnioną kwotę w dniu podpisania umowy.
Najważniejszą częścią jest opis wad. Wymień uszkodzone elementy nadwozia, szyb, lamp, zawieszenia, układu napędowego i bezpieczeństwa, jeśli są znane. Zaznacz brakujące części, wystrzelone poduszki, kontrolki, wycieki, problemy z uruchomieniem, brak badania technicznego i ograniczenia w przemieszczaniu. Jeżeli zakres uszkodzeń nie został w pełni zdiagnozowany, napisz to wprost. Nie obiecuj, że auto wymaga „tylko kosmetyki”, jeśli nie masz potwierdzenia.
W umowie można wskazać, że kupujący oglądał pojazd, zapoznał się ze zdjęciami i dokumentacją, miał możliwość przeprowadzenia oględzin oraz nabywa samochód w stanie opisanym w umowie. Taki zapis ma znaczenie dowodowe, ale nie zastępuje listy konkretnych wad. Można również uregulować ograniczenie lub wyłączenie rękojmi w zakresie dopuszczalnym przez przepisy. Przy sprzedaży przedsiębiorcy konsumentowi zasady są inne, dlatego przedsiębiorca powinien zweryfikować aktualne regulacje i nie kopiować bezrefleksyjnie wzoru dla osób prywatnych.
Załącz do dokumentu zdjęcia, raport VIN, kosztorys, opinię warsztatu, dokumenty ubezpieczeniowe albo protokół oględzin. W umowie wpisz liczbę załączników. Warto sporządzić dwa jednobrzmiące egzemplarze, podpisać każdą stronę i nie zostawiać pustych pól. Data oraz miejsce zawarcia umowy są istotne przy ustalaniu chwili wydania pojazdu i odpowiedzialności za późniejsze zdarzenia.
Przy przekazaniu sporządź krótki protokół: stan licznika, liczba kluczyków, przekazane dokumenty, stan paliwa, sposób transportu oraz godzina odbioru. Jeżeli samochód odjeżdża lawetą, wpisz to. Jeżeli kupujący zabiera tablice lub dokumenty, odnotuj ten fakt. Takie szczegóły mogą później pomóc wyjaśnić, kiedy zakończyło się faktyczne posiadanie auta.
Podatki i ubezpieczenia przy sprzedaży uszkodzonego auta
Przy zakupie samochodu na podstawie umowy cywilnoprawnej podatek PCC co do zasady płaci kupujący. Stawka wynosi 2 proc. wartości rynkowej pojazdu, a niekoniecznie kwoty wpisanej w umowie. Deklarację PCC-3 i zapłatę podatku należy co do zasady wykonać w ciągu 14 dni od zawarcia umowy. Zwolnienia lub inne zasady mogą dotyczyć określonych sytuacji, na przykład transakcji objętych VAT, dlatego przy nietypowym stanie faktycznym trzeba sprawdzić aktualne przepisy.
Zaniżanie ceny w umowie nie jest bezpieczną metodą obniżenia PCC. Urząd może zakwestionować wartość, jeśli znacząco odbiega ona od rynkowej. Przy aucie uszkodzonym warto zachować zdjęcia, kosztorysy i dokumenty potwierdzające zakres szkody. To one wyjaśniają, dlaczego wartość jest niższa niż cena podobnego, sprawnego samochodu.
Polisa OC przechodzi na nabywcę z chwilą sprzedaży pojazdu. Kupujący może korzystać z przejętej umowy albo wypowiedzieć ją i zawrzeć nową. Sprzedający powinien przekazać nabywcy dokument potwierdzający ubezpieczenie oraz zgłosić zbycie ubezpieczycielowi w ciągu 14 dni. Zgłoszenie powinno zawierać dane kupującego i datę sprzedaży. Dopóki ubezpieczyciel nie otrzyma informacji, korespondencja lub wezwania mogą trafiać do poprzedniego właściciela.
Sprzedający nie otrzymuje automatycznie zwrotu niewykorzystanej składki tylko dlatego, że sprzedał samochód. Zwrot może pojawić się w określonych okolicznościach, między innymi po rozwiązaniu umowy przez nabywcę, jeśli powstanie nadpłata. Dlatego po sprzedaży sprawdź status polisy i zachowaj potwierdzenie wysłania zawiadomienia.
Rejestracja uszkodzonego pojazdu i obowiązki po transakcji
Sprzedający ma obowiązek zawiadomić właściwy wydział komunikacji o zbyciu pojazdu w ustawowym terminie, co do zasady w ciągu 30 dni. Można zrobić to zgodnie z procedurą urzędu, osobiście albo elektronicznie, jeśli dana usługa jest dostępna. Zachowaj potwierdzenie zgłoszenia. Niedopełnienie obowiązku może prowadzić do kary administracyjnej.
Nabywca odpowiada za rejestrację samochodu. Rejestracja czasowa pojazdu nie jest automatycznym skutkiem zakupu i nie zastępuje stałej rejestracji. Może być wykorzystywana między innymi w celu przejazdu na badanie techniczne, naprawę lub związanym z procedurą rejestracyjną, w granicach określonych przez urząd. Zwykle ma ograniczony czas obowiązywania, standardowo do 30 dni, z możliwością przedłużenia w określonych przypadkach.
Brak ważnego badania technicznego nie unieważnia samej umowy sprzedaży, ale ma istotne znaczenie dla sposobu transportu i późniejszego użytkowania. Nabywca nie powinien jechać uszkodzonym autem po drodze tylko dlatego, że ma dowód rejestracyjny. Sprzedający powinien jasno poinformować o braku badania i ustalić odbiór lawetą, jeśli stan pojazdu tego wymaga.
- W dniu sprzedaży: podpisz umowę i protokół, przekaż dokumenty, zanotuj godzinę wydania, zachowaj zdjęcia oraz potwierdzenie płatności.
- W ciągu 14 dni: zgłoś zbycie ubezpieczycielowi, przekaż dane nabywcy i zachowaj urzędowe lub elektroniczne potwierdzenie.
- W ciągu 30 dni: zawiadom wydział komunikacji o zbyciu pojazdu i sprawdź, czy zgłoszenie zostało skutecznie zarejestrowane.
- Po miesiącu: uporządkuj umowę, potwierdzenia, korespondencję i dokumenty dotyczące OC, aby móc szybko odpowiedzieć na ewentualne wezwanie.
Mandaty i opłaty związane ze zdarzeniami po wydaniu auta nie powinny obciążać sprzedającego, ale w praktyce trzeba wykazać datę i godzinę zbycia. Dlatego nie odkładaj zgłoszeń i nie przekazuj samochodu bez podpisanej umowy.
Najczęstsze błędy przy sprzedaży uszkodzonego auta
Najpoważniejszym błędem jest ukrywanie usterek albo przygotowanie auta tak, aby uszkodzenia wyglądały na mniejsze. Krótkoterminowo może to zwiększyć zainteresowanie, lecz po ujawnieniu wady prowadzi do negocjacji, odstąpienia od umowy lub roszczeń. Pozorna oszczędność szybko przestaje być opłacalna.
Ryzykowna jest także sprzedaż bez pisemnej umowy, z pustymi polami albo z ogólnym opisem „stan pojazdu znany kupującemu”. Brak zdjęć i dokumentacji utrudnia ustalenie, co było widoczne przed transakcją. Z kolei akceptacja pierwszej oferty bez porównania kanałów może oznaczać niepotrzebną utratę pieniędzy.
Nie odkładaj zgłoszenia sprzedaży ubezpieczycielowi i w wydziale komunikacji. Samo przekazanie kluczyków nie zamyka formalności. Błędem jest również dopuszczenie do jazdy autem bez badania technicznego lub w stanie zagrażającym bezpieczeństwu.
Bezpieczna sprzedaż uszkodzonego pojazdu zaczyna się od decyzji, czy naprawa rzeczywiście ma ekonomiczny sens. Następnie trzeba przygotować dokumenty, zdjęcia i uczciwy opis, wybrać kanał odpowiedni do stanu auta oraz zawrzeć szczegółową umowę. Po przekazaniu samochodu pozostają jeszcze zgłoszenia dotyczące OC i zbycia pojazdu.
Najważniejsze są trzy dowody: podpisana umowa, dokumentacja stanu auta oraz potwierdzenia wykonania obowiązków po transakcji. Taki zestaw nie eliminuje każdego ryzyka, ale znacząco ogranicza spory i pomaga wykazać przebieg sprzedaży. Przed wydaniem samochodu przejdź przez harmonogram, sprawdź terminy 14 i 30 dni, a przy poważnych uszkodzeniach skorzystaj z oceny uprawnionego specjalisty.